

Уплата и возврат косвенных налогов и таможенных платежей при приобретении
На территории особых экономических зон (ОЭЗ, СЭЗ) действует свободный режим таможни (далее - Режим). Это значит, что при размещении и обороте товаров из-за рубежа на таких территориях не применяются таможенные пошлины для ОЭЗ и НДС. На указанные товары также не распространяются экономические ограничения и запреты, предусмотренные законодательством РФ. При размещении и использовании российской продукции применяются условия, которые предусматривают таможенное регулирование ОЭЗ в области экспорта. То есть отсутствуют пошлины на ввоз и требуется уплатить акцизный налог, если иное не предусмотрено по отношению к продуктам, размещенным и используемым в портовой особой экономической зоне. Поговорим о том, как осуществляется таможенный контроль в рамках особых экономических зон. Также рассмотрим вопросы, касающиеся уплаты и возврата косвенных налогов и платежей на таможне при покупке, реализации, ввозе и вывозе товарных партий из СЭЗ ее резидентами.
Какие пошлины необходимо оплатить?
Таможенное регулирование в свободных экономических зонах предусматривает следующие правила:- При ввозе продукции производства РФ, не помещаемой под Режим, таможня ОЭЗ применяет процедуру ее контроля без составления декларации и уплаты платежей. НДС оплачивается в стандартном порядке в соответствии с законодательством РФ.
- При покупке у нерезидентов СЭЗ российской продукции, не помещаемой под Режим, органы таможни проводят процедуру ее контроля без составления декларации и уплаты платежей. НДС ОЭЗ подлежит уплате в общепринятом порядке согласно Налоговому кодексу РФ.
- При помещении резидентами зоны свободной экономики под таможенное регулирование ОЭЗ продуктов производства РФ, поставляемых с остальной таможенной территории России или покупаемых у нерезидентов, органы таможни применяют к их размещению и использованию условия, предусмотренные для вывоза согласно режиму экспорта. При этом не уплачиваются таможенные пошлины для ОЭЗ на вывоз, но уплачивается акцизный налог.
- При реализации и вывозе на остальную территорию РФ продукции российского производства, ранее не помещенной под таможенное регулирование ОЭЗ, товары подлежат контролю на таможне. При этом, таможенные пошлины для ОЭЗ не оплачиваются, декларация не оформляется. В соответствии с Налоговым кодексом РФ, НДС ОЭЗ должен быть оплачен в общеустановленном порядке.
- При ввозе в Зону иностранных продуктовых партий из-за рубежа резидентами и помещении этих товаров под Режим таможня ОЭЗ не взимает НДС ОЭЗ и пошлину на ввоз.
- При отправке отечественных товаров, помещенных под Режим, в другие регионы РФ, а также при отчуждении этих товаров в пользу нерезидентов СЭЗ, таможня ОЭЗ взимает акцизные налоги и НДС.
- При помещении резидентами под Режим товарных грузов зарубежного производства, ввозимых в Зону с остальной территории России или покупаемых у нерезидентов, органы таможенного контроля возвращают пошлины на ввоз и НДС, если это предусмотрено при фактическом вывозе продукции из РФ согласно действующим законам.
- При вывозе отечественных и иностранных продуктов, помещенных под Режим, за пределы РФ пошлина на ввоз и НДС не оплачиваются. При этом пошлины на вывоз взимаются согласно режиму экспорта. Исключение составляют товарные партии зарубежного производства, поставляемые в СЭЗ из другой страны и отправляемые за пределы нашего государства в первоначальном состоянии (изменение состояния продуктов из-за естественной убыли или износа при соблюдении необходимых условий хранения и перевозки не принимается в расчет).
- При реализации одним резидентом Зоны другому товаров, помещенных под Режим, НДС ОЭЗ взимается согласно Налоговому кодексу РФ. При этом, повторное оформление на таможне, оплата и возврат платежей не предусмотрены.
- При выпуске зарубежных товаров, помещенных под Режим, в свободное обращение на остальную территорию РФ или при их отчуждении в пользу нерезидентов таможня ОЭЗ взимает акцизы, налог НДС и пошлины на ввоз. Это касается, в том числе, продуктов переработки, если к продукции были применены процедуры, не находящиеся под запретом в СЭЗ, а также их остатков или отходов.
18 Сентябрь 2026
При запуске завода налоговые условия площадки влияют на бюджет проекта не меньше, чем цена земли, строительство и подключение к сетям.
16 Сентябрь 2026
Производственному предприятию доступны льготные кредиты, займы фондов развития промышленности, промышленная ипотека, лизинг.
31 Август 2026
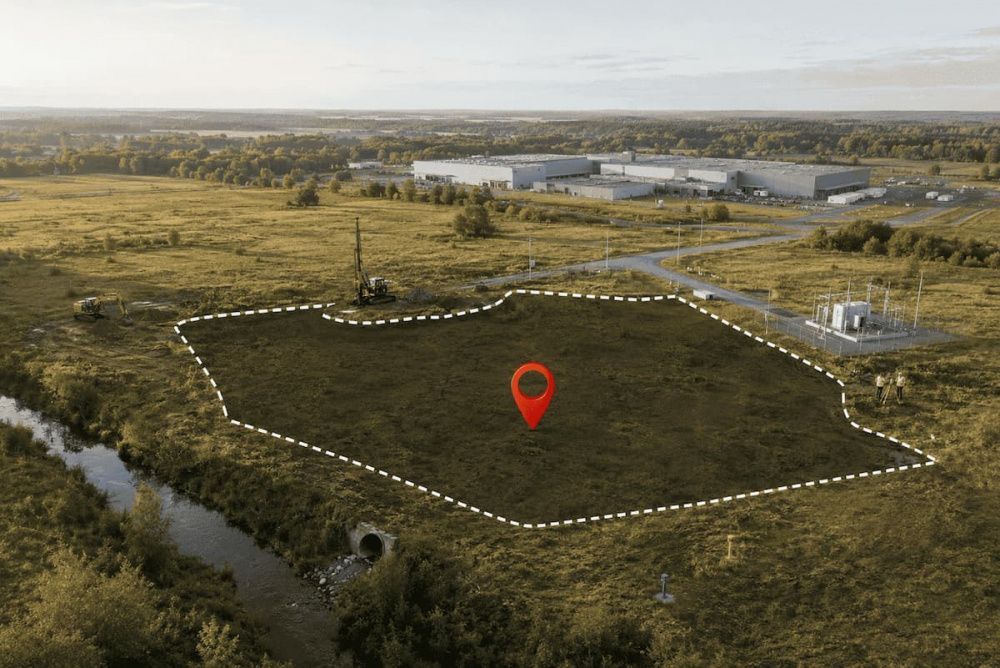
Технологическое присоединение 2 МВт в Московской области обходится в 100–140 млн рублей.
31 Август 2026
Площадь участка = площадь застройки ÷ коэффициент застройки. Все остальное — уточнение этих двух величин.
28 Август 2026
Одновременно быть резидентом ОЭЗ и участником СПИК нельзя — прямой запрет в п. 1 ст. 25.16 НК РФ.
27 Август 2026
В радиусе 50 км от Ступино живет более 400 тыс. человек. Сам город — 63,2 тыс. жителей (Росстат, 2025).
26 Август 2026
Ставка налога на прибыль резидента ОЭЗ в Московской области — 2 % первые 5 лет вместо общих 25 %.
25 Август 2026
Заявленная сумма инвестиций — существенное условие соглашения, а не декларация о намерениях (ст. 12 ч. 11.1 ФЗ-116).
24 Август 2026
Отдельного документа под названием бизнес-план резидента ОЭЗ с 1 апреля 2024 года не существует.

21 Август 2026
Если вам предстоит выбрать участок для промышленного предприятия, необходимо учитывать множество параметров
